

Money Saver - Loan Tracker
autorstwa 114992856
4,3
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,3
- Cena
- Free
- Pobierz
- 1.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
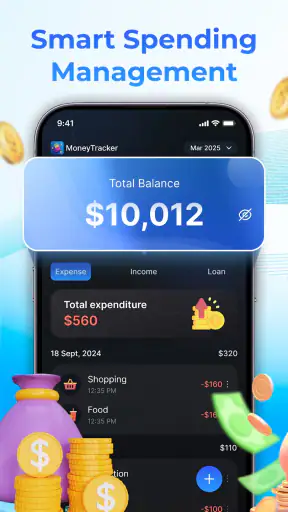
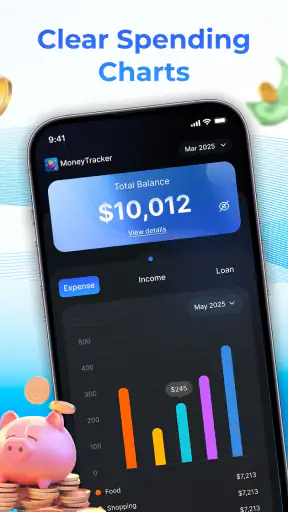
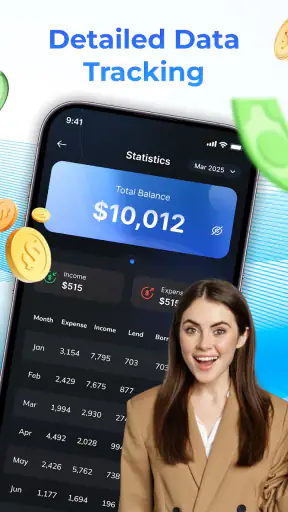
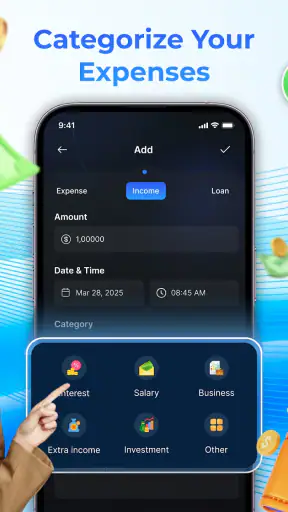
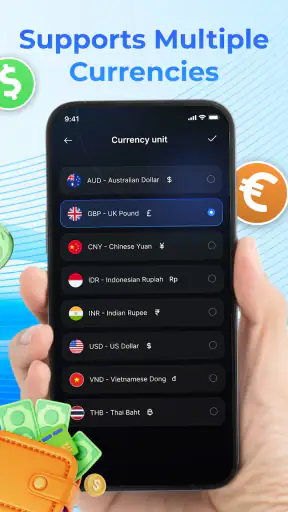
 Analiza autorstwa Getfullapps
Money Saver - Loan Tracker to aplikacja finansowa, którą odbieram jako prosty notatnik do pilnowania pieniędzy, a nie rozbudowane centrum bankowości. Jej główny sens polega na tym, żeby dochody i wydatki nie ginęły w pamięci, wiadomościach ani luźnych zapiskach. Po kilku dniach używania łatwiej zauważyć, na co naprawdę uciekają drobne kwoty i które zobowiązania wymagają większej uwagi.
To narzędzie szczególnie dobrze pasuje do osoby, która chce zacząć kontrolować budżet bez uczenia się skomplikowanego systemu. Nie wymaga ode mnie podejścia księgowego ani tworzenia rozbudowanego arkusza. Jednocześnie nie traktowałbym go jako zamiennika banku, doradcy finansowego czy zaawansowanego programu do planowania domowych finansów.
Money Saver - Loan Tracker w codziennym użyciu
W tej części skupię się na tym, jak włączyć Money Saver - Loan Tracker w zwykły rytm dnia, tak by zapisy pomagały w decyzjach, a nie stawały się kolejnym obowiązkiem. Pokażę też, dlaczego warto zacząć od małego, powtarzalnego zakresu i dopiero potem ocenić, czy taki sposób kontroli finansów mi odpowiada.
Co faktycznie otrzymuję bez opłat
Najważniejsza informacja dla osoby rozważającej instalację jest prosta: aplikacja jest dostępna bezpłatnie. To oznacza, że próg wejścia jest niski i można sprawdzić jej sposób pracy bez podejmowania decyzji zakupowej. W przypadku takiego narzędzia ma to duże znaczenie, bo dopiero po kilku dniach wiadomo, czy ręczne zapisywanie finansów pasuje do własnych przyzwyczajeń.
Nie należy jednak mylić darmowego dostępu z obietnicą pełnego systemu finansowego. Wartość tej aplikacji widzę przede wszystkim w porządkowaniu podstawowych informacji: ile pieniędzy wpłynęło, ile wyszło i jakie zobowiązania trzeba mieć na oku. Jeżeli ktoś oczekuje automatycznego pobierania danych z wielu kont, zaawansowanych prognoz albo narzędzi inwestycyjnych, powinien szukać rozwiązania z innym zakresem funkcji.
Za aplikację odpowiada deweloper oznaczony jako 114992856. Jest przeznaczona dla szerokiego grona użytkowników, a oznaczenie PEGI 3 sugeruje łagodny, ogólny charakter. Działa na urządzeniach z systemem Android od wersji 6.0, więc nie jest skierowana wyłącznie do posiadaczy najnowszych telefonów.
Gdzie pojawia się realna wartość
Największą zaletą Money Saver - Loan Tracker jest zmniejszenie tarcia przy zapisywaniu wydatków. Im mniej wysiłku wymaga odnotowanie codziennej płatności, tym większa szansa, że użytkownik zrobi to regularnie. W praktyce nie chodzi o jednorazowe wpisanie kilku rachunków, lecz o stworzenie nawyku, który pokazuje obraz miesiąca bardziej wiarygodny niż intuicja.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Dobrym sposobem rozpoczęcia pracy jest wpisanie stałych dochodów i powtarzalnych kosztów, a dopiero później dodawanie wydatków zmiennych. Dzięki temu od razu widać różnicę między pieniędzmi, które są dostępne na początku okresu, a kwotą, która faktycznie zostaje po opłaceniu podstawowych zobowiązań. To drobna zmiana kolejności, ale pomaga uniknąć częstego błędu polegającego na traktowaniu całego salda jako pieniędzy do swobodnego wydania.
Przydatny jest również podział wydatków według celu, nawet jeśli użytkownik ustala go bardzo prosto. Osobno można myśleć o rachunkach, zakupach spożywczych, transporcie, rozrywce i spłatach. Taki układ nie służy tylko estetyce. Po kilku wpisach pozwala zadać konkretne pytanie: czy problemem jest jeden duży koszt, czy raczej wiele małych płatności, których pojedynczo prawie nie zauważam?
Przykład z normalnego dnia
Wyobrażam sobie sytuację, w której po wypłacie opłacam czynsz, rachunki i ratę, a potem przez kilka dni płacę kartą za kawę, zakupy i przejazdy. Na koncie nadal widzę pozornie bezpieczną kwotę, ale nie pamiętam już wszystkich drobnych transakcji. W Money Saver - Loan Tracker mogę zapisać je w jednym miejscu i sprawdzić, czy tygodniowy rytm wydatków nie zabiera pieniędzy przeznaczonych na późniejsze zobowiązania.
W tym scenariuszu aplikacja nie podejmuje decyzji za mnie. Jej zadaniem jest uporządkowanie obrazu sytuacji. To ważne rozróżnienie: narzędzie nie zastąpi dyscypliny, ale może ograniczyć zgadywanie. Jeżeli zauważę, że pod koniec każdego miesiąca brakuje pieniędzy, mam punkt wyjścia do zmiany konkretnej kategorii, zamiast ogólnego przekonania, że „wydaję za dużo”.
Trzy praktyczne sposoby używania, które mają sens
Pierwszy sposób to prowadzenie aplikacji jako dziennika wydatków przez krótki, zamknięty okres. Nie próbowałbym od razu budować idealnego budżetu na cały rok. Lepiej przez kilka tygodni wpisywać każdą płatność i dopiero potem ocenić, które kategorie są rzeczywiście ważne. Taki eksperyment pokazuje własne zachowania bez opierania się na przypuszczeniach.
Drugi sposób dotyczy zobowiązań. Jeśli korzystam z aplikacji do pilnowania pożyczek lub rat, warto zapisywać je konsekwentnie według jednego schematu: nazwa zobowiązania, kwota i termin, który chcę kontrolować. Największą korzyść daje tu regularność, nie liczba wpisanych szczegółów. Mieszanie rat, zakupów i dochodów bez jasnego porządku może natomiast sprawić, że lista stanie się trudniejsza do odczytania.
Trzeci sposób to cotygodniowy przegląd zamiast ciągłego patrzenia na budżet. Raz w tygodniu można sprawdzić, czy wpisy są kompletne, oraz porównać planowane koszty z tymi, które już wystąpiły. Taki rytuał jest mniej męczący niż analizowanie finansów kilka razy dziennie, a jednocześnie pozwala szybko wychwycić pominięte wydatki.
Co wyróżnia ją na tle zwykłych alternatyw
Najprostszą alternatywą jest notatnik w telefonie. Taki zapis bywa szybszy na początku, ale po pewnym czasie trudniej odszukać konkretne informacje i zobaczyć wzór w wydatkach. Arkusz kalkulacyjny daje większą kontrolę, lecz wymaga samodzielnego przygotowania kolumn, formuł i sposobu porządkowania danych. Money Saver - Loan Tracker lokuje się pomiędzy tymi rozwiązaniami: ma być wygodniejsza od luźnych notatek, ale mniej wymagająca niż własny system arkuszowy.
W porównaniu z aplikacjami bankowymi jej sens jest inny. Bank pokazuje transakcje związane z konkretnym rachunkiem, natomiast ręczne narzędzie może służyć do zebrania w jednym miejscu także wydatków gotówkowych, planowanych kosztów czy zobowiązań, które użytkownik chce obserwować niezależnie od jednej instytucji. Ceną za tę elastyczność jest konieczność samodzielnego wprowadzania danych i pilnowania ich poprawności.
To właśnie najważniejszy kompromis. Automatyczne rozwiązanie oszczędza czas, ale może być bardziej zależne od integracji i konkretnego banku. Money Saver - Loan Tracker daje mi większą kontrolę nad tym, co zapisuję, lecz nie wybacza zapominania. Jeżeli przez kilka dni pomijam płatności, późniejsza analiza staje się mniej wiarygodna.
Ograniczenia, o których warto pamiętać
Ręczne prowadzenie finansów wymaga nawyku. To nie jest wada ukryta w interfejsie, tylko cecha całej kategorii. Osoba, która nie chce wpisywać transakcji, prawdopodobnie szybko straci zainteresowanie, nawet jeśli sama aplikacja jest prosta. W takim przypadku lepszy może być system automatycznie pobierający operacje z konta albo zwykłe powiadomienia bankowe.
Trzeba też uważać na fałszywe poczucie kontroli. Sama lista wydatków nie tworzy budżetu i nie zmniejsza kosztów. Największą wartość pojawia się dopiero wtedy, gdy po przeglądzie danych podejmuję decyzję: ograniczam konkretny rodzaj zakupów, przesuwam termin większego wydatku albo odkładam określoną kwotę przed rozpoczęciem swobodnego wydawania.
Nie polecałbym tego rozwiązania osobie, która potrzebuje wspólnego, wieloosobowego budżetu z rozbudowanymi uprawnieniami, szczegółowego planowania inwestycji lub profesjonalnej ewidencji działalności. Dla takich zastosowań ważniejsze mogą być synchronizacja, raporty, eksport danych i narzędzia podatkowe. Tutaj rozsądniej traktować aplikację jako osobisty pomocnik do podstawowej kontroli.
Dla kogo bezpłatny dostęp ma największy sens
Najwięcej zyska początkujący użytkownik, który do tej pory nie prowadził żadnych zapisów. Bezpłatny dostęp pozwala spokojnie sprawdzić, czy regularne notowanie pomaga mu podejmować lepsze decyzje. To także sensowny wybór dla osoby mającej kilka źródeł dochodu albo mieszankę płatności kartą i gotówką, ponieważ ręczne wpisy mogą objąć sytuacje, których nie widać w jednym bankowym zestawieniu.
Aplikacja może być użyteczna również przy okresowym porządkowaniu finansów. Nie każdy potrzebuje stałego, szczegółowego monitorowania przez cały rok. Czasem wystarczy miesiąc świadomego zapisywania, aby odkryć, że największy problem nie leży w jednym dużym rachunku, lecz w powtarzających się małych wydatkach. W takim zastosowaniu darmowy charakter jest szczególnie praktyczny, bo nie trzeba inwestować pieniędzy w narzędzie używane do krótkiego audytu własnych przyzwyczajeń.
Średnia ocena wynosi 4,3 przy około pięciu tysiącach ocen, a aplikację pobrano ponad milion razy. Traktuję to jako sygnał, że prosty model pracy trafia do szerokiej grupy użytkowników, choć sama popularność nie powinna zastępować sprawdzenia, czy ręczne zapisy pasują do mojego stylu korzystania z telefonu.
Wersja i pierwsze podejście
Aktualna wersja to 1.2.0, a aplikacja została wydana 3 grudnia 2025 roku. Przy narzędziu finansowym zwracam uwagę na takie informacje, ponieważ warto korzystać z bieżącej wersji i dać sobie chwilę na ocenę stabilności oraz wygody pracy. Nie instalowałbym jej z myślą o natychmiastowym przeniesieniu całej historii finansowej.
Lepszy start polega na utworzeniu niewielkiego, aktualnego zestawu wpisów: bieżący dochód, najważniejsze stałe koszty, kilka ostatnich wydatków i zobowiązania, o których łatwo zapomnieć. Po tygodniu można sprawdzić, czy struktura jest czytelna. Dopiero wtedy warto zdecydować, czy przepisywać starsze dane. Ten etap ogranicza ryzyko poświęcenia dużej ilości czasu na system, który okaże się niepasujący.
Warto też przyjąć jedną zasadę nazewnictwa i trzymać się jej od początku. Jeśli raz wpisuję „zakupy”, a innym razem „spożywcze” lub „market”, późniejsze podsumowanie może być mniej przejrzyste. Prosta konsekwencja daje lepszy efekt niż tworzenie bardzo szczegółowych kategorii, których nie będę regularnie używać.
Moja ocena wartości i decyzja
Money Saver - Loan Tracker ma sens jako bezpłatny, nieskomplikowany punkt startu do świadomego zapisywania dochodów, wydatków i zobowiązań. Nie kupuję tu obietnicy automatycznego zarządzania pieniędzmi. Otrzymuję raczej narzędzie, które pomaga zamienić rozproszone informacje w prostszy obraz własnego budżetu. Jeżeli właśnie tego potrzebuję, brak opłaty ułatwia podjęcie próby bez ryzyka finansowego.
Nie wybrałbym jej jednak dla osoby, która chce całkowicie bezobsługowej synchronizacji z bankiem albo zaawansowanego planowania. W takim przypadku wygodniejsza będzie aplikacja nastawiona na automatyczne transakcje, nawet jeśli jej model cenowy okaże się mniej korzystny. Tutaj wartość powstaje z regularnego wpisywania danych, a nie z samej instalacji.
Ostatecznie poleciłbym ją znajomemu, który mówi: „Nie wiem, gdzie znikają moje pieniądze”, ale jest gotów poświęcić kilka minut na konsekwentne notatki. Osobie szukającej profesjonalnego systemu finansowego doradziłbym inne rozwiązanie. Dla początkującego użytkownika, który chce zacząć od prostego i darmowego porządku, Money Saver - Loan Tracker jest rozsądną opcją do samodzielnego sprawdzenia.
W mojej ocenie to aplikacja najbardziej wartościowa wtedy, gdy używa się jej jako lustra dla codziennych decyzji. Nie rozwiązuje problemów za użytkownika, ale może pokazać je wystarczająco wyraźnie, by łatwiej było zrobić pierwszy konkretny krok.
Jak sprawdzić, czy sposób pracy pasuje do mnie
Przed przeniesieniem większej części domowego budżetu potraktowałbym ją jako krótki test własnego nawyku. Przez pierwszy tydzień zapisywałbym tylko bieżące operacje i sprawdzał, czy robię to w chwili płatności, czy dopiero wieczorem. Jeśli wpisy odkładam na później, łatwo pomylić kwoty albo pominąć drobne zakupy; wtedy lepiej ustalić stałą porę na uzupełnianie danych, zamiast liczyć na pamięć.
Dobrym sprawdzianem jest też płatność, która obejmuje kilka celów, na przykład większe zakupy z rzeczami do domu i produktami spożywczymi. Nie trzeba od razu rozdrabniać takiego wydatku na wiele pozycji. Warto wybrać jeden konsekwentny sposób zapisu, który pozwoli później porównywać podobne tygodnie. Szczegółowość pomaga tylko wtedy, gdy nie zniechęca do dalszego notowania.
Co warto kontrolować przy zobowiązaniach
Przy ratach i pożyczkach ważne jest oddzielenie kwoty, którą mam do zapłaty, od pieniędzy, które już faktycznie wyszły z budżetu. Własne notatki mogą pomóc pilnować terminów i widzieć obciążenie obok zwykłych wydatków, ale nie traktowałbym ich jako potwierdzenia dokonania płatności. Przed przelewem nadal sprawdzam warunki i szczegóły bezpośrednio w źródle zobowiązania.
Jeśli mam kilka takich zobowiązań, nazwy powinny być rozpoznawalne także po paru tygodniach. Zamiast skrótów zrozumiałych tylko w dniu wpisu lepiej użyć krótkiej, stałej etykiety. To niewielka decyzja organizacyjna, która zmniejsza ryzyko pomylenia pozycji podczas przeglądu. Przy wspólnych finansach domowych trzeba dodatkowo pamiętać, że osobisty rejestr nie zastąpi uzgodnionego z drugą osobą podziału odpowiedzialności.
Jak podejść do prywatności i wiarygodności zapisów
Finanse są wrażliwym obszarem, dlatego przed wpisywaniem szczegółów zastanowiłbym się, jak dużo informacji naprawdę potrzebuję do własnego celu. Do kontroli miesięcznych wydatków zwykle wystarczy sensowna nazwa, kwota i kategoria; dopisywanie danych, które nie pomagają podjąć decyzji, tylko zwiększa ilość prywatnych szczegółów przechowywanych w notatkach. Nie wpisywałbym haseł bankowych ani danych, które powinny pozostać w zabezpieczonych kanałach.
Wiarygodność zestawienia zależy również od tego, jak zapisuję zwroty, korekty i wydatki opłacone za kogoś. Jeśli raz traktuję zwrot jako dochód, a innym razem pomniejszam nim pierwotny zakup, porównanie okresów będzie mylące. Warto zawczasu wybrać jedną metodę i stosować ją konsekwentnie. Dzięki temu przegląd pokazuje zmianę w wydatkach, a nie różnicę wynikającą wyłącznie ze sposobu księgowania.
Co może się zmienić wraz z rozwojem aplikacji
Wersja 1.2.0 i data wydania z grudnia 2025 roku dają konkretny punkt odniesienia dla obecnego etapu produktu, ale same w sobie nie mówią, jakie możliwości pojawią się później. Dla mnie najważniejsze będzie to, czy kolejne zmiany zachowają prostotę ręcznego prowadzenia danych i czy ułatwią ich późniejszy przegląd, nie dodając niepotrzebnych kroków. To oczekiwanie, a nie obietnica funkcji.
Jeśli używam aplikacji dłużej, rozsądnie jest co jakiś czas sprawdzić, czy nadal odpowiada moim potrzebom i czy aktualizacje nie zmieniły sposobu pracy. Nie zakładałbym, że sam numer wersji gwarantuje konkretną poprawę. W przypadku narzędzia do budżetu liczy się przede wszystkim stabilny, zrozumiały proces: mogę szybko dodać wpis, odczytać go później i wyciągnąć z niego praktyczny wniosek.
Komu poleciłbym ją po próbnym okresie
Po takim teście poleciłbym ją osobie, która ceni ręczną kontrolę bardziej niż automatyczne zbieranie transakcji i chce uporządkować własne wydatki bez rozpoczynania od skomplikowanego arkusza. Sprawdzi się też jako osobisty rejestr dla kogoś, kto chce obserwować kilka zobowiązań obok codziennych kosztów, pod warunkiem że samodzielnie dba o aktualność wpisów.
Odradziłbym ją komuś, kto oczekuje, że aplikacja sama wykryje wszystkie płatności, przypomni o każdej ważnej sprawie albo zapewni wspólny widok dla całej rodziny. W takich sytuacjach liczy się automatyzacja lub współdzielenie, a ręczny model będzie źródłem dodatkowej pracy. Dla mnie to uczciwa granica zastosowania: wygodny osobisty zapis, nie centrum zarządzania całym gospodarstwem domowym.
Ostatecznie liczy się regularność
Poza podstawowym porządkiem największą korzyścią jest możliwość zadania sobie lepszego pytania niż „ile mam teraz na koncie?”. Mogę sprawdzić, ile z tej kwoty jest już przeznaczone na rachunki, raty lub zaplanowane zakupy, a ile rzeczywiście pozostaje do swobodnego wydania. Taki podział bywa bardziej pomocny niż samo patrzenie na saldo, zwłaszcza gdy kilka płatności przypada w różnych dniach miesiąca.
Money Saver - Loan Tracker jest dla mnie użyteczna wtedy, gdy wpisy pozostają proste, spójne i na tyle aktualne, by wspierać decyzje. Nie wymaga ode mnie perfekcyjnej księgowości, ale potrzebuje szczerości wobec własnych wydatków. Jeśli jestem gotów poświęcić chwilę na ten wysiłek, aplikacja może stać się praktycznym punktem odniesienia; jeśli nie, lepsze będzie rozwiązanie, które automatyzuje więcej pracy.
Zalety
- Przejrzysty podgląd salda, rat i pozostałej kwoty do spłaty.
- Pomaga kontrolować terminy płatności i ograniczyć ryzyko opóźnień.
- Możliwość śledzenia kilku pożyczek w jednym miejscu.
- Prosty interfejs, który nie wymaga długiej nauki.
- Przydatne zestawienia ułatwiające planowanie domowego budżetu.
Wady
- Brak integracji z bankami wymaga ręcznego wprowadzania danych.
- Aplikacja może nie obsługiwać wszystkich typów kredytów i rat.
- Część funkcji może być dostępna dopiero po wykupieniu wersji premium.
- Brak synchronizacji między urządzeniami może utrudniać korzystanie.
- Wprowadzanie wrażliwych danych finansowych wymaga zaufania do aplikacji.
Często zadawane pytania dotyczące Money Saver - Loan Tracker
Czym jest Money Saver - Loan Tracker i do czego służy?
Money Saver - Loan Tracker to aplikacja przeznaczona do porządkowania informacji o pożyczkach, ratach i innych zobowiązaniach finansowych. Można w niej zapisywać kwoty, terminy spłat, oprocentowanie oraz notatki dotyczące poszczególnych zobowiązań. Dzięki temu użytkownik łatwiej kontroluje nadchodzące płatności i może ograniczyć ryzyko przeoczenia terminu. Aplikacja pełni funkcję organizera finansowego, a nie banku ani doradcy kredytowego.
Czy Money Saver - Loan Tracker automatycznie łączy się z bankiem lub pobiera dane o pożyczkach?
Przed rozpoczęciem korzystania warto sprawdzić, jakie uprawnienia oferuje konkretna wersja aplikacji. Narzędzia tego typu zazwyczaj służą do ręcznego wprowadzania danych i nie muszą mieć bezpośredniego połączenia z kontem bankowym. Nie należy zakładać, że aplikacja automatycznie rozpozna wszystkie kredyty, przelewy lub raty. Najbezpieczniej zapoznać się z opisem w sklepie oraz ekranem uprawnień przed zapisaniem jakichkolwiek informacji.
Czy moje dane finansowe w Money Saver - Loan Tracker są bezpieczne?
Bezpieczeństwo zależy od sposobu przechowywania danych, zastosowanych zabezpieczeń oraz polityki prywatności twórcy aplikacji. Przed wpisaniem szczegółów zobowiązań należy sprawdzić, czy aplikacja wymaga logowania, czy oferuje blokadę kodem lub biometrią oraz czy dane są synchronizowane z chmurą. Nie warto wpisywać haseł bankowych, numerów kart ani innych poufnych danych, jeśli aplikacja wyraźnie nie jest do tego przeznaczona.
Czy Money Saver - Loan Tracker przypomina o terminach spłaty rat?
Jedną z najważniejszych funkcji trackera pożyczek jest możliwość kontrolowania terminów płatności, jednak zakres przypomnień może różnić się zależnie od wersji aplikacji i systemu operacyjnego. Po dodaniu zobowiązania należy sprawdzić, czy można ustawić datę raty, cykliczne powiadomienie oraz wyprzedzenie przypomnienia. Powiadomienia mogą wymagać dodatkowego zezwolenia w ustawieniach telefonu, dlatego nie należy traktować aplikacji jako jedynego zabezpieczenia przed opóźnieniem.
Czy Money Saver - Loan Tracker jest darmowy i czy zawiera reklamy lub płatne funkcje?
Dostępność bezpłatnych funkcji, reklam oraz zakupów w aplikacji może zależeć od wersji opublikowanej na Androidzie lub iOS. Przed pobraniem warto sprawdzić informacje w odpowiednim sklepie, zwłaszcza sekcję dotyczącą zakupów, subskrypcji i dodatkowych funkcji. Niektóre opcje, takie jak rozszerzone raporty, kopia zapasowa lub usunięcie reklam, mogą być płatne. Użytkownik powinien również sprawdzić warunki ewentualnej subskrypcji przed jej aktywacją.

Money Saver - Loan Tracker
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu DelacruzLukaseoi7wjf@gmail.com, odwiedź stronę https://114992856.blogspot.com/ lub zapoznaj się z jego https://sites.google.com/view/money-saver-loan-tracker/policy.










